تعارف: وہ سبق جو غریب رکھتا ہے
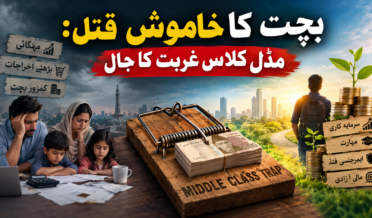
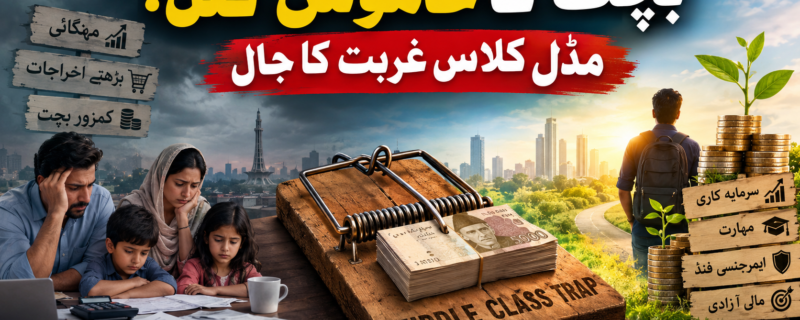
ہم میں سے اکثر نے بچپن سے یہی سنا ہے: “بیٹا، پیسے بچاؤ، چادر دیکھ کر پاؤں پھیلاؤ۔” یہ سوچ ہمارے گھرانوں میں نسلوں سے منتقل ہوتی آ رہی ہے۔ لیکن کیا آپ جانتے ہیں کہ یہی “سیانا پن” آپ کو کبھی امیر نہیں ہونے دیتا؟
فنانشل سائیکالوجی اور بیہیویئرل اکنامکس کے جدید تحقیقات بتاتی ہیں کہ صرف پیسے بچانا، خاص طور پر ترقی پذیر معیشتوں جیسے پاکستان میں، فنانشل خودکشی کے مترادف ہے۔ آئیے سائنسی حقائق کی روشنی میں اس مڈل کلاس جال کا مکمل پوسٹ مارٹم کرتے ہیں۔
—
مہنگائی کا خاموش چور
خریداری کی طاقت کا کھیل
پیسے کی اصل قیمت اس کے نوٹ پر لکھے ہندسوں میں نہیں، بلکہ اس کی قوتِ خرید (Purchasing Power) میں ہے۔ جب آپ پیسے بینک اکاؤنٹ یا لاکر میں “محفوظ” کر کے رکھتے ہیں، تو اس کے ساتھ دو بڑے فنانشل حادثات رونما ہوتے ہیں۔
پہلا حادثہ: مہنگائی کا ٹیکس
پاکستان کے سرکاری اعداد و شمار کے مطابق، مئی 2026 میں قومی افراط زر کی شرح 11.7 فیصد تک پہنچ گئی، جو اپریل میں 10.9 فیصد تھی۔ فروری 2025 میں یہ شرح صرف 1.5 فیصد تھی۔ یعنی محض ایک سال کے اندر افراط زر تقریباً آٹھ گنا بڑھ گیا۔
اس کا عملی مطلب کیا ہے؟ اگر آپ نے 1 لاکھ روپے بچا کر بینک میں رکھے اور مہنگائی 12 فیصد ہے، تو اگلے سال آپ کے اکاؤنٹ میں ہندسہ تو 1 لاکھ ہی رہے گا، مگر اس کی اصل قیمت گھٹ کر تقریباً 88 ہزار روپے رہ جائے گی۔ آپ کا پیسہ نہیں گیا، مگر اس کی جان چلی گئی۔
پاکستان کا قومی المیہ
پاکستان انسٹیٹیوٹ آف ڈیولپمنٹ اکنامکس (PIDE) کی 2026 کی رپورٹ کے مطابق، پاکستان کی مجموعی گھریلو بچت 1992 میں جی ڈی پی کے 17.4 فیصد سے گر کر 2024 میں صرف 6.4 فیصد رہ گئی ہے — جو ایک نسل کی سب سے کم سطح ہے۔
اس سے بھی چونکا دینے والا اعداد و شمار یہ ہے: 93.6 فیصد قومی آمدنی اب کھپت (Consumption) میں جذب ہو رہی ہے۔ جب افراط زر بینک کے منافع سے مسلسل آگے نکل رہا ہو، تو رسمی بچت “یقینی سست نقصان” بن جاتی ہے۔
خان فیملی کی کہانی
لاہور کے فیصل خان بینک میں ملازمت کرتے ہیں اور ماہانہ 3 لاکھ 75 ہزار روپے کماتے ہیں۔ تین سال پہلے یہ رقم استحکام کا مطلب رکھتی تھی۔ آج کیا صورتحال ہے؟
ٹیکس: 74,000 روپے
بجلی: 55,000 روپے
گھر کا کرایہ: 50,000 روپے
اسکول فیس: 94,000 روپے
گروسری: 70,000 روپے
باقی بچتا ہے: 23,000 روپے
اس رقم سے پٹرول، گاڑی کی دیکھ بھال، موبائل، انٹرنیٹ، کپڑے اور سماجی ذمہ داریاں نبھانی ہیں۔ نتیجہ: نہ بچت، نہ بفر، نہ کوئی مارجن۔
خان فیملی کا مسئلہ یہ نہیں کہ انہوں نے فضول خرچی کی۔ انہوں نے نہ کپڑے بدلے، نہ گھر بدلا، نہ گاڑی۔ مگر پھر بھی وہ مڈل کلاس جال میں پھنس گئے۔ کیوں؟ کیونکہ پاکستان میں اب بچت کرنا ممکن ہی نہیں رہا۔
—
نفسیاتی جال: قلت کا منڈلاپ
قلت کی ذہنیت کا نقصان
ہارورڈ یونیورسٹی کے پروفیسر سینڈھل ملا ناتھن اور پرنسٹن کی ایلڈر شیفیر کی تحقیق کے مطابق، جب انسان کے پاس “ضرورت سے کم” ہوتا ہے، تو اس کا دماغ اس کمی کے گرد گھومنے لگتا ہے۔
انہوں نے ایک تجربہ کیا: لوگوں کو فرضی گاڑی کی مرمت کا مسئلہ دیا گیا۔ ایک گروپ کو کہا گیا کہ مرمت 300 ڈالر کی ہے، دوسرے کو 3000 ڈالر کی۔ پھر سب کا IQ ٹیسٹ لیا گیا۔
نتیجہ چونکا دینے والا تھا: جس گروپ کے سامنے بڑی رقم کا مسئلہ تھا، اس کے کم آمدنی والے افراد کے IQ سکور نمایاں طور پر گر گئے۔ یعنی مالی دباؤ دماغ کی سوچنے سمجھنے کی صلاحیت کو براہ راست متاثر کرتا ہے۔
ایمرجنسی فنڈ کا پہلو
ہم میں سے اکثر پیسے یہ سوچ کر جوڑتے ہیں: “یہ صرف برے وقت، بیماری یا حادثے میں کام آئیں گے۔” جب آپ کسی رقم پر صرف “ڈر” کا لیبل لگا دیتے ہیں، تو آپ کا لاشعور ہر وقت خوف کا شکار رہتا ہے۔
یہ وہ ٹوئسٹ ہے جسے اکثر نظر انداز کیا جاتا ہے: ایمرجنسی فنڈ رکھنا بری چیز نہیں — یہ انتہائی ضروری سیفٹی نیٹ ہے۔ اصل غلطی اسے “مردہ” حالت میں چھوڑ دینا ہے۔
درست حل کیا ہے؟
فنانشل advisors کی بین الاقوامی سفارش یہ ہے کہ 6 سے 12 مہینے کے اخراجات ایمرجنسی فنڈ میں رکھیں۔ لیکن ساتھ ہی یہ بھی کہا جاتا ہے کہ یہ رقم ہائی یلڈ سیونگ اکاؤنٹس یا شارٹ ٹرم گورنمنٹ سیکورٹیز میں ہونی چاہیے، تاکہ ہنگامی حالت میں فوری نکالی جا سکے اور ساتھ ساتھ کچھ گرو بھی کر رہی ہو۔
پاکستان کے تناظر میں، اس کا مطلب ہے کہ ایمرجنسی فنڈ کو بینک اکاؤنٹ کے بجائے ایسی جگہ رکھیں جہاں مہنگائی کے مقابلے میں کچھ بہتر ریٹرن مل سکے۔
—
امیر اور غریب کا فرق
وارن بفیٹ کا فارمولا
دنیا کے سب سے کامیاب سرمایہ کار وارن بفیٹ کا اصول سادہ مگر گہرا ہے:
“جو پیسہ خرچ کرنے کے بعد بچے، اسے مت بچاؤ۔ بلکہ بچت کرنے کے بعد جو بچے، اسے خرچ کرو۔”
یہ “پے یور سیلف فرسٹ” (Pay Yourself First) کا اصول ہے۔ بفیٹ نے اپنی پوری زندگی میں لائف اسٹائل افراط زر (Lifestyle Inflation) سے گریز کیا۔ وہ آج بھی اسی گھر میں رہتے ہیں جو انہوں نے 1958 میں $31,500 میں خریدا تھا۔
فرق کیسے پیدا ہوتا ہے؟
غریب اور مڈل کلاس: پیسے کو “سنبھال کر” تالے میں بند کرتے ہیں۔ ان کے لیے پیسہ ایک محدود چیز ہے جسے محفوظ کرنا ہے۔
امیر: پیسے کو “مزدور” سمجھتے ہیں۔ ان کے لیے پیسہ ایک ایسی چیز ہے جسے کام پر لگایا جائے، تاکہ یہ مزید پیسے پیدا کرے۔
ایک تحقیق کے مطابق، جن Gen Z افراد نے اپنے طرزِ زندگی کو معمولی رکھا اور بڑھتی آمدنی کے ساتھ لائف اسٹائل کو اپ گریڈ نہیں کیا، انہوں نے اپنے فنانشل اہداف 40 فیصد تیزی سے حاصل کیے۔
—
چار سائنسی اصول
اصول 1: بچت کو سرمایہ کاری بنائیں
پیسے کو نقد شکل میں رکھنا چھوڑ دیں۔ جیسے ہی رقم جمع ہو، اسے ایسی چیز میں بدلیں جس کی قیمت وقت کے ساتھ بڑھتی ہے یا جو ماہانہ منافع دیتی ہے۔
مگر یاد رکھیں: ہر سرمایہ کاری کے لیے نہیں۔ مختصر مدت کے لیے (1-2 سال) پیسہ اسٹاک مارکیٹ میں نہیں ڈالنا چاہیے۔
اصول 2: اپنی مہارت پر سرمایہ کاری
بفیٹ کا مشورہ ہے: “اپنی سب سے بڑی سرمایہ کاری خود پر کریں”۔
اگر آپ کے پاس 50 ہزار روپے کی بچت ہے، تو اسے بینک میں رکھنے کے بجائے کوئی نیا ہنر سیکھنے یا اپنے بزنس کو بڑھانے پر خرچ کریں۔ جو ہنر آپ کی آمدنی کو دگنا کرے، وہ کسی بھی روایتی سرمایہ کاری سے زیادہ منافع بخش ہے۔
اصول 3: ایمرجنسی فنڈ کا سائز
فنانشل ماہرین کے مطابق 3 سے 6 مہینے کے اخراجات نقد یا فوری دستیاب شکل میں رکھیں۔ اس کوٹہ کے پورا ہوتے ہی، اگلے ایک ایک روپے کو سرمایہ کاری میں لگائیں۔
پاکستان میں عملی چیلنج: جب 95 فیصد گھرانوں کے پاس ایمرجنسی فنڈ کے لیے کچھ بچتا ہی نہیں، تو یہ اصول ان کے لیے “کاغذی” ہے۔ PIDE کی رپورٹ کے مطابق، 93.6 فیصد آمدنی کھپت میں جذب ہو رہی ہے۔
اصول 4: رسمی بچت کا ماحول
PIDE کی رپورٹ ایک اہم نکتہ اٹھاتی ہے: “بچت کرنے کے لیے کہنا کافی نہیں، بچت کو محفوظ، معقول اور منافع بخش بنانا ضروری ہے”۔
پاکستان میں رسمی بچت کا سب سے بڑا مسئلہ یہ ہے کہ بینک کی منافع کی شرح افراط زر سے کم ہے۔ جب آپ کا پیسہ بینک میں رکھنے سے مہنگائی کے مقابلے میں نقصان ہو رہا ہو، تو عقلمندی یہی ہے کہ اسے کسی زیادہ پیداواری چینل میں لگایا جائے۔
—
نتیجہ: چادر بڑی کرو
“چادر دیکھ کر پاؤں پھیلاؤ” کا دور گزر چکا ہے۔ اب چادر کو بڑا کرنے کا دور ہے۔
پیسے کے چوکیدار بننا چھوڑ دیں۔ اس کے مالک بنیں اور اسے اپنے لیے کام پر لگائیں۔ مہنگائی کے اس دور میں، صرف پیسے بچانا غربت کی طرف جانے والا راستہ ہے۔ پیسے کو قوتِ خرید بنائیں، ہنر بنائیں، پیداوار بنائیں — ورنہ یہ ہندسے جو آج 1 لاکھ ہیں، کل 80 ہزار کی طاقت رکھیں گے۔
یہ فیصلہ آپ کے ہاتھ میں ہے۔
—
حوالہ جات:
1. Shafir & Mullainathan، Scarcity — قلت کی نفسیات پر کلاسک تحقیق
2. PIDE پالیسی ویو پوائنٹ 2026 — Mobilizing Domestic Savings
3. SBP EasyData — افراط زر کے اعداد و شمار
4. CNBC — ایمرجنسی فنڈ اور شارٹ ٹرم سرمایہ کاری کی رہنمائی
5. Nasdaq — وارن بفیٹ کی سرمایہ کاری حکمت عملی
6. The News — خان فیملی کی کیس اسٹڈی